Scanned page
| Yearbook | Vol. | Seq | P.no | Type | Size | File |
|---|---|---|---|---|---|---|
| 1915 | vanoss_1915-16_domestic |
992 | 930 | content | 1728 × 2397 | 1915/20625 |
Blocks on this page 3
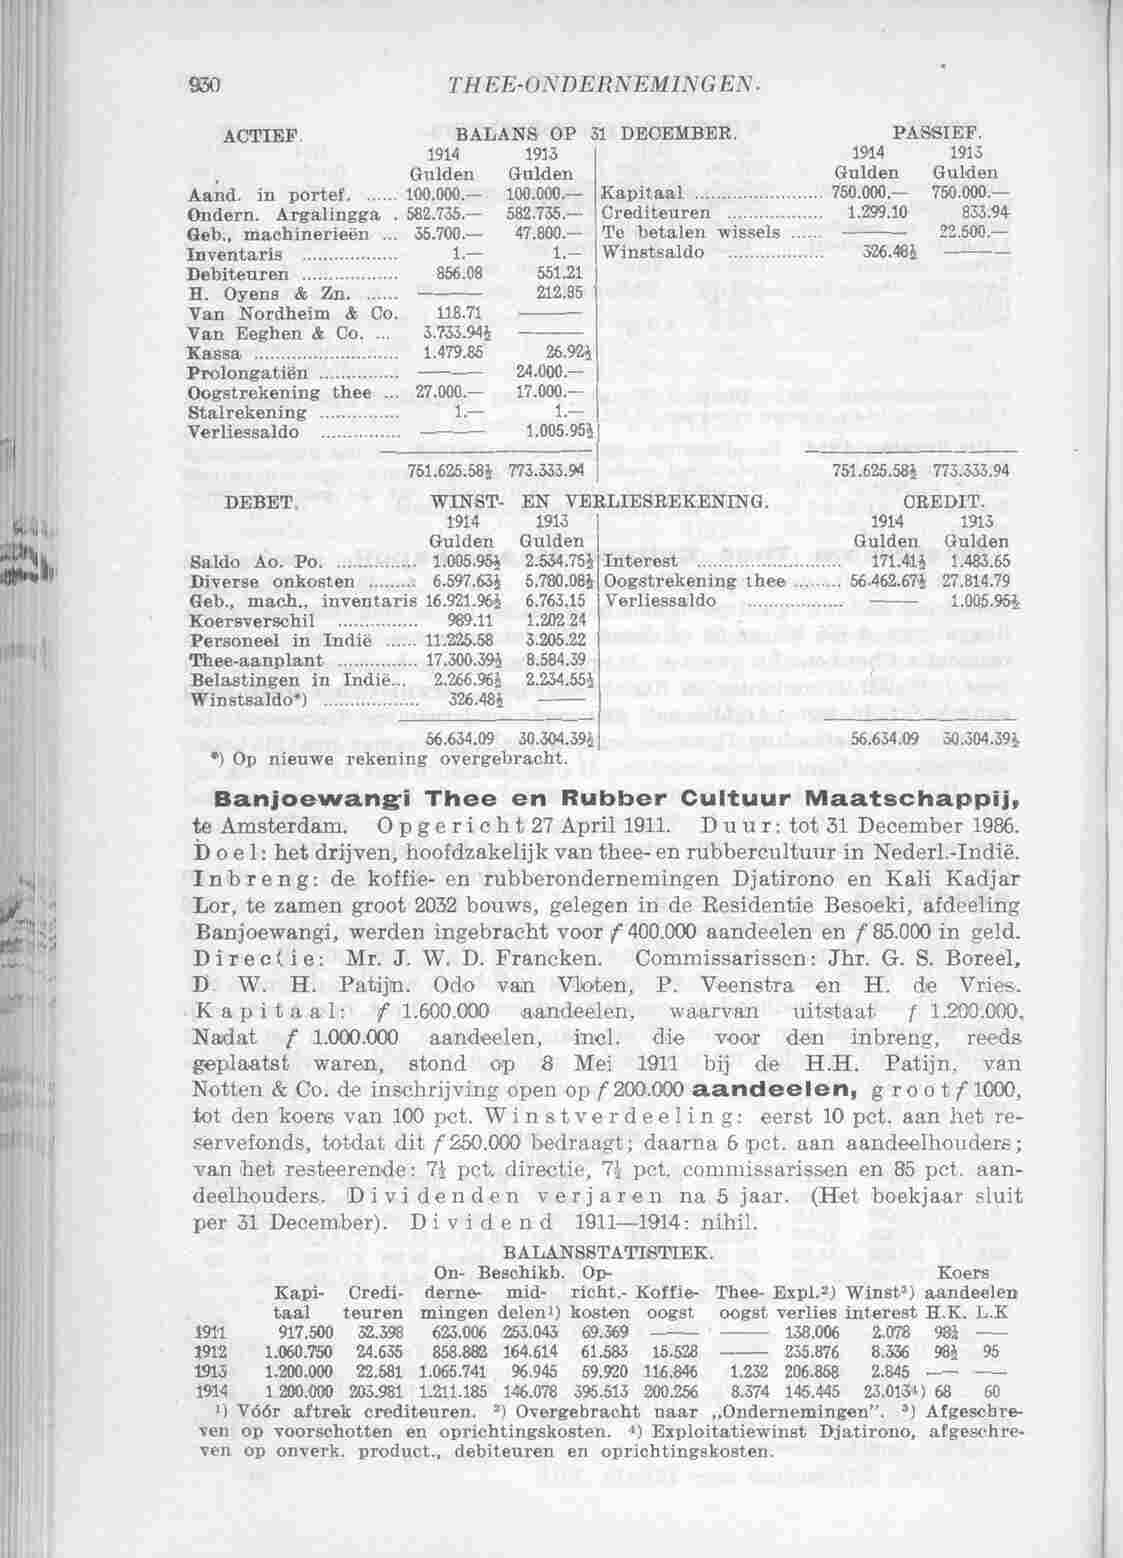
Balance sheet
Amsterdam Thee Cultuur Maatschappij
Main
Profit and loss
Amsterdam Thee Cultuur Maatschappij
Main
Company header
Banjoewangi Thee en Rubber Cultuur Maatschappij
Main
Page content 59
| 28788 | 930 THEE-ONDERNEMINGEN. |
| 28789 | ACTIEF. BALANS OP 31 DECEMBER. PASSIEF. |
| 28790 | 1914 1913 1914 1913 |
| 28791 | Gulden Gulden Gulden Gulden |
| 28792 | Aand. in portef. 100.000. 100.000. Kapitaal 750.000 .- 750.000. |
| 28793 | Ondern. Argalingga . 582.735 .- 582.735 .- Crediteuren 1.299.10 833.94 |
| 28794 | Geb., machinerieën 35.700 .- 47.800 .- Te betalen wissels 22.500 .- |
| 28795 | Inventaris 1 .- 1 .- Winstsaldo 326.48₺ |
| 28796 | Debiteuren 856.08 551.21 |
| 28797 | H. Oyens & Zn. 212.85 |
| 28798 | Van Nordheim & Co. 118.71 |
| 28799 | Van Eeghen & Co. 3.733.94₺ |
| 28800 | Kassa 1.479.85 26.92} |
| 28801 | Prolongatiën 24.000 .- |
| 28802 | Oogstrekening thee ... 27.000 .- 17.000. |
| 28803 | Stalrekening 1 .- 1 .- |
| 28804 | Verliessaldo 1.005.95} |
| 28805 | 751.625.58₺ 773.333.94 751.625.58₺ 773.333.94 |
| 28806 | DEBET. WINST- EN VERLIESREKENING. CREDIT. |
| 28807 | 1914 1913 1914 1913 |
| 28808 | Gulden Gulden Gulden Gulden |
| 28809 | Saldo Ao. Po. 1.005.95₺ 2.534.752 Interest 171.41} 1.483.65 |
| 28810 | Diverse onkosten E 6.597.63₺ 5.780.08₺ Oogstrekening thee 56.462.67₴ 27.814.79 |
| 28811 | Geb., mach., inventaris 16.921.962 6.763.15 Verliessaldo 1.005.95% |
| 28812 | Koersverschil 989.11 1.202.24 |
| 28813 | Personeel in Indië 11.225.58 3.205.22 |
| 28814 | Thee-aanplant 17.300.392 8.584.39 |
| 28815 | Belastingen in Indië. 2.266.96₺ 2.234.55₺ |
| 28816 | Winstsaldo*) 326.48₺ |
| 28817 | 56.634.09 30.304.39} 56.634.09 30.304.39₺ |
| 28818 | *) Op nieuwe rekening overgebracht. |
| 28819 | Banjoewangi Thee en Rubber Cultuur Maatschappij, |
| 28820 | te Amsterdam. Opgericht 27 April 1911. Duur: tot 31 December 1986. |
| 28821 | Doel: het drijven, hoofdzakelijk van thee- en rubbercultuur in Nederl .- Indië. |
| 28822 | Inbreng: de koffie- en rubberondernemingen Djatirono en Kali Kadjar |
| 28823 | Lor, te zamen groot 2032 bouws, gelegen in de Residentie Besoeki, afdeeling |
| 28824 | Banjoewangi, werden ingebracht voor f 400.000 aandeelen en f 85.000 in geld. |
| 28825 | Directie: Mr. J. W. D. Francken. Commissarissen: Jhr. G. S. Boreel, |
| 28826 | D. W. H. Patijn. Odo van Vloten, P. Veenstra en H. de Vries. |
| 28827 | Kapitaal: f 1.600.000 aandeelen, waarvan uitstaat f 1.200.000, |
| 28828 | Nadat f 1.000.000 aandeelen, incl. die voor den inbreng, reeds |
| 28829 | geplaatst waren, stond op 8 Mei 1911 bij de H.H. Patijn, van |
| 28830 | Notten & Co. de inschrijving open op f 200.000 aandeelen, groot f 1000, |
| 28831 | tot den koers van 100 pct. Winstverdeeling: eerst 10 pct. aan het re- |
| 28832 | servefonds, totdat dit f 250.000 bedraagt; daarna 6 pct. aan aandeelhouders; |
| 28833 | van het resteerende: 7} pct. directie, 7} pct. commissarissen en 85 pct. aan- |
| 28834 | deelhouders. Dividenden verjaren na 5 jaar. (Het boekjaar sluit |
| 28835 | per 31 December). Dividend 1911-1914: nihil. |
| 28836 | BALANSSTATISTIEK. |
| 28837 | On- Beschikb. Op- Koers |
| 28838 | Kapi- Credi- derne- mid- richt .- Koffie- Thee- Expl.2) Winst3) aandeelen |
| 28839 | taal teuren mingen delen1) kosten oogst oogst verlies interest H.K. L.K |
| 28840 | 1911 917.500 32.398 623.006 253.043 69.369 138.006 2.078 982 |
| 28841 | 1912 1.060.750 24.635 858.882 164.614 61.583 15.528 235.876 8.336 98₺ 95 |
| 28842 | 1913 1.200.000 22.581 1.065.741 96.945 59.920 116.846 1.232 206.858 2.845 -- -- |
| 28843 | 1914 1.200.000 203.981 1.211.185 146.078 395.513 200.256 8.374 145.445 23.0134) 68 60 |
| 28844 | 1) Vóór aftrek crediteuren. 2) Overgebracht naar ,,Ondernemingen". 3) Afgeschre- |
| 28845 | ven op voorschotten en oprichtingskosten. 4) Exploitatiewinst Djatirono, afgeschre- |
| 28846 | ven op onverk. product., debiteuren en oprichtingskosten. |